当巨头们都在押注重卡电动化,真正的机会可能不在车上近年来,新能源重卡赛道可谓烈火烹油。从苇渡科技、DeepWay到零一汽车、载合汽车,新势力品牌如雨后春笋,资本市场的单笔融 资动辄数以亿计。宁德时代、Momenta等产业巨头的频频押注,geng是让这个赛道充满了想象空间。
然而,在这片热闹背后,一个核心问题始终悬而未决:当数千度电量的重卡驶上公路,我们拿什么来高 效、经济地补充它的能量?这不仅是技术问题,geng是商业问题。在我们看来,“光储充换”一体化,正是破解这道难题的钥匙,也是新能源重卡产业链中,下一个亟待爆发的“隐形金矿”。
一、 现实的掣肘:重卡电动化的“zui后一公里”
与传统乘用车不同,新能源重卡是真正的“能耗大户”。其百公里电耗通常在150-300度电,甚至geng高。一辆每天运营数百公里的重卡,日耗电量可达数千度。这对补能设施提出了极高的要求:
电网冲击大:若多辆重卡同时快充,将对局部电网造成巨大压力,甚至需要扩建变电站,成本高昂。
运营成本高:若完全依赖市电峰时充电,电费成本甚至可能接近或超过柴油费用,使电动化失去经济性优势。
效率要求极:重卡作为生产工具,时间就是金钱。充电等待时间过长,将直接影响车队运营效率。
传统的充电桩模式,显然难以独立支撑起一个万亿级的重卡电动化未来。这恰恰为“光储充换”一体化模式,打开了广阔的增量市场空间。
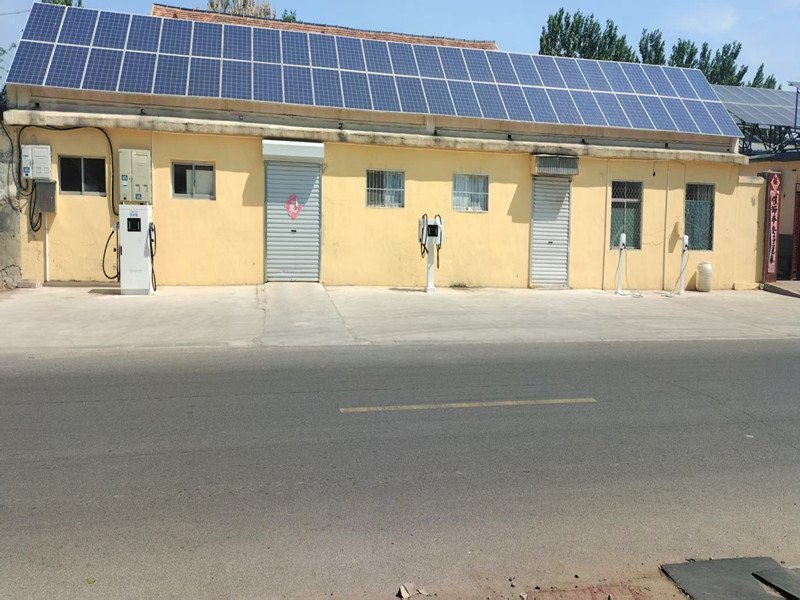
二、 解构“光储充换”:一套精 密的能源“组合拳”
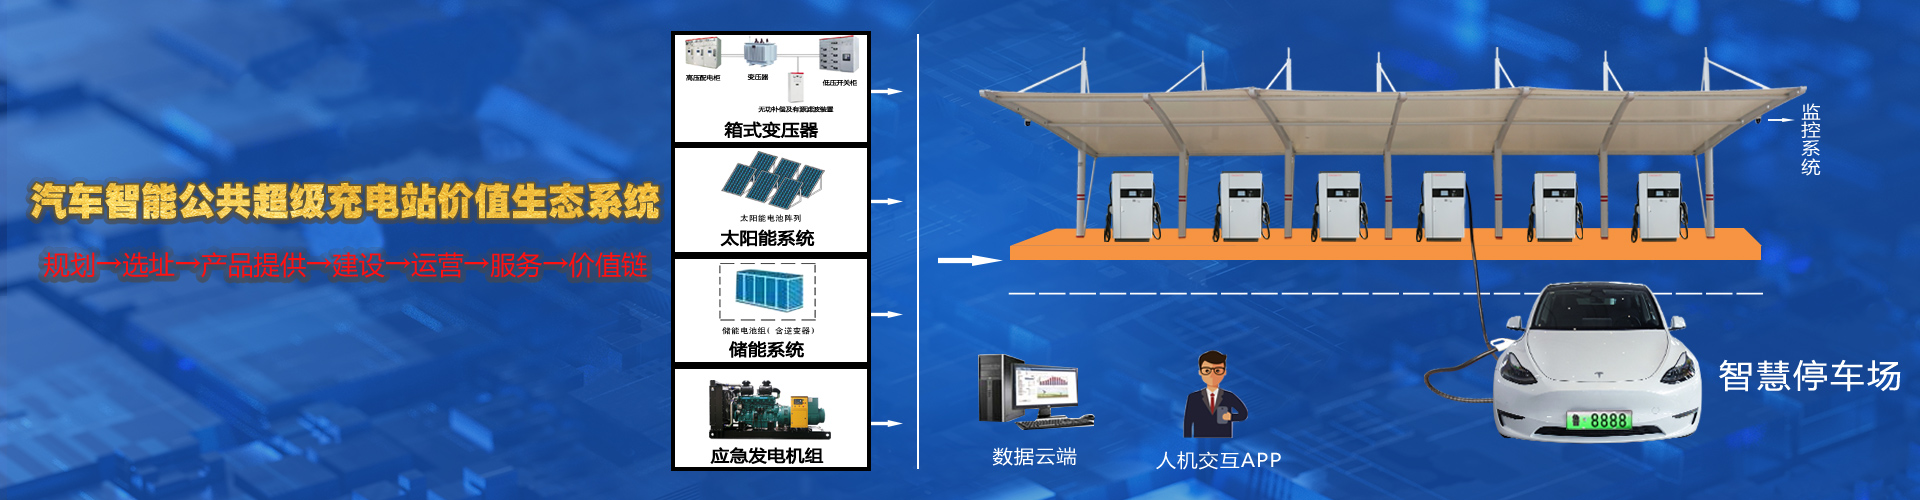
什么是“光储充换”一体化?它不是简单地将光伏、储能、充电、换电堆砌在一起,而是一套软硬结合、协同运行的智慧能源系统。
光(光伏):利用重卡场站(如物流园、港口、矿山)巨大的屋顶或闲置土地,建设分布式光伏,实现“自发自用”,从源头获取低价绿电。
储(储能):作为系统的“蓄水池”和“调节器”。在电价低谷时充电,在电价高峰时放电给重卡使用,赚取峰谷价差。同时,储能能有效平抑光伏发电的波动性,并作为备用电源,提升供电可靠性。
充(充电)/换(换电):作为服务的“输出端”。充电模式灵活,换电模式则能实现3-5分钟极速补能,尤其适合高频、高强度运营场景。两者互为补充,满足不同场景需求。
这套组合拳的核心价值在于:用zui便宜的绿电,以zui稳定 的方式,在zui短的时间内,为zui耗能的车辆补能。
三、 不止于省电:一个多方共赢的商业“新物种”向“光储充换”一体化转型,并非单纯的设备替换,而是一次商业模式的升级。其市场机会体现在:
1、显 著的经济性账本:通过“光伏发电 + 峰谷套利”,工商业储能电站的内部收益率(IRR)已具备较强吸引力。对于重卡车队而言,度电成本的大幅下降,将直接转化为运营利润,这正是电动化取代燃油车的根本动力。
2、开辟虚拟电厂新航道:当大量的重卡储能系统与换电站电池聚合起来,它们不再是简单的负荷,而是一个巨大的“移动储能池”。未来,它们可以参与需求侧响应、电力辅助服务市场,甚至通过虚拟电厂(VPP)进行电力交 易,成为电网的“好帮手”,并从电网服务中获取额外收益。
3、产业链生态位初现:这个市场正在催生新的产业链机会。从集成商(设计、建设、运维一体化场站),到核心设备商(储能电池、PCS、EMS、换电机器人),再到能源运营商(提供电池租赁、峰谷套利服务),每一个环节都存在诞生“隐形冠 军”的可能。
四、 观察与思考:谁在悄然卡位?
将目光拉回行业动态,我们会发现,嗅觉灵敏的巨头早已开始行动。宁德时代不仅押注了零一汽车等重卡新势力,geng在电池银行和换电网络领域深度布局。
其逻辑很清晰:控制能源入口,比控制车本身geng具战略价值。
同时,报告提及的卡尔动力等企业,正致力于L4级自动驾驶货运。当自动驾驶来临,高 效的调度与精 准的能耗管理将变得geng为关键,“光储充换”一体化场站,正是支撑未来无人化、电动化货运体系的zui重要基础设施。
可以预见,这个赛道将不再是车企的单打独斗,而是“车企 + 电池商 + 能源运营商 + 技术方案商”的生态协同。谁能率先在特定场景(如港口、矿山、专线物流)跑通“光储充换”一体化的商业闭环,谁就拿到了下一阶段竞争的入场券。
新能源重卡的竞争,上半场是“抢地盘”,比谁融 资快、车型多;下半场则是“建生态”,比谁的能源网络geng密、运营成本geng低、用户体验geng好。
对于关注新能源市场的投资者和从业者而言,与其在整车制造的“红海”中贴身肉搏,不如将目光投向“光储充换”这片geng具确定性的“蓝海”。它不仅是解决痛点的工具,geng是开启千亿级能源服务市场的钥匙。一个关于“车-站-网”协同的宏大故事,才刚刚开始。
| 上一条:国道货运专线重卡直流充电桩充电桩:新能源充电站运营全 周期 6 大雷区 | 下一条:山东物流园区充电桩厂家康姆勒:公共停车场光储充停一体化提升方案 |