不少中小建站老板都有同一个困惑:路上新能源车越来越多,自己场站的车流看着不差,营收却一年不如一年,甚至持续亏损。很多人简单把问题归为同行内卷、价格战。但深入大量场站运营数据就能发现,价格竞争只是表层现象,真正拖垮中小场站的,往往是运营商自身的认知误区。利用率误判、溢价幻觉、盲目扩容这三个问题叠加,就算没有新站来分流,场站也会慢慢失血。
陷阱一:利用率误区 —— 看着热闹,一算账就亏
新手入局容易踩的第 一个大坑,就是误判利用率。建站前简单扫一眼周边车流,看到每天不少新能源车路过,就默认场站能稳定盈利,却忽略了 “路过车辆≠充电车辆”。行业有公 认的盈亏红线:公共快充场站利用率需要达到 8.5% 以上,也就是单桩日均有效充电时长要稳定在 2 小时以上,才有可能覆盖租金、折旧、电损、运维等全部固定成本。可现实里,大量中小场站的实际利用率长期卡在 5% 上下,部分三四线城市偏远站点甚至长期低于 3%。
geng隐蔽的是峰值假象。不少站长只看节假日、晚高峰短暂排队的场景,就高估全年平均利用率。晚上两三个小时车满为患,其余二十多个小时桩全部闲置,平均利用率依旧不达标。而设备折旧、场地租金、变压器基础电费都是刚性支出,不管有没有车充电,成本每天都在产生。高投入换来长时间闲置,资产持续贬值 —— 这就是很多场站 “看着热闹、一算账亏钱” 的核心原因。
陷阱二:溢价幻觉 —— 把营收当利润,算不清真账
第二个致命问题,是很多建站者还停留在早年充电站高服务费的旧认知里,误以为建好桩就能稳定拿到可观的服务费,高估了场站的盈利溢价。
充电站早期红利期,服务费普遍能到 0.3~0.4 元 / 度,利润空间充足。但随着大量资本、央企、头部运营商进场,市场进入存量博弈。现在很多区域的服务费已被压到 0.1 元 / 度以内,扣除 3~4 分钱的正常电损后,一度电净利润常常只有 2~4 分钱。
很多人还容易混淆营收和利润,把充电总电量直接当成收益,忽略了变压器基本电费、线路损耗、设备维修、平台抽成、场地租金这些隐性成本。还有一部分老板盲目追求高功率超充,默认大功率桩就能卖出geng高溢价,却忽略了本地车型结构 —— 如果区域内大多是普通乘用车、少有 800V 高压车型,就算上了液冷超充,车辆也跑不出额定大功率,几十万设备投入变成低效资产。
溢价幻觉还体现在增值业务的过度预期。有人设想顺带做洗车、便利店、广告,靠多元业务拉高收益。但实际运营中,如果基础充电流量都做不起来,配套业务根本没有客源。增值业务只能作为补充,不能当成盈利基本盘,把副业当主业来测算回报,回本周期会严重失真。
陷阱三:盲目扩容 —— 现金流断裂的头号导火索
第三个容易踩的重资产陷阱,就是盲目扩容,这也是中小运营商现金流断裂常见的导火索。
很多场站运营稍有起色,看到偶尔排队,就急于增加充电qiang、扩容变压器,觉得qiang越多、充电量越高、赚得越多。但扩容不是简单加几台桩,而是同步带来变压器增容、高压改造、电缆铺设、土建施工的巨额一次性投入,每月基本电费也会同步上涨。
举个典型场景:一个 8 qiang场站,高峰期短暂排队,平均利用率仅 7%,老板直接扩容到 16 qiang。新增设备后,车流没有同步翻倍,单qiang利用率直接腰斩,折旧和电费成本却翻倍,原本微利的场站直接陷入持续亏损。
扩容的底层逻辑,要看稳定持续的车流,而不是短时排队。短时排队大概率是时段错峰,并非长期持续的增量客流。很多运营商扩容时只算设备采购成本,忽略电力配套带来的长期固定电费,直接拉垮整个项目的现金流。一旦周边新开充电站分流客源,新增设备几乎全部闲置,前期投入很难收回。
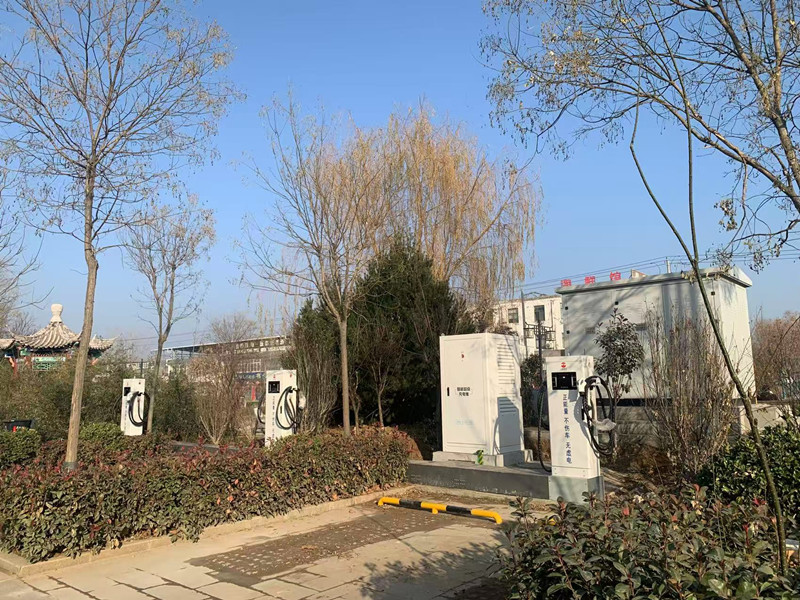
破局之道:从重资产扩张转向精细化运营
行业内卷确实客观存在,周边新站低价引流,会进一步压缩中小场站的生存空间。但对比大量案例可以发现:同样在激烈竞争区域,有的中小场站稳定盈利,有的持续亏损。差距不在设备好坏、场地大小,而在于能不能避开上面三个认知陷阱。
想做好中小场站,核心思路要从 “重资产扩张” 转向精细化运营:守住利用率红线:测算项目不能只看高峰车流,要统计至少连续 3 个月的分时段充电数据,核算真实平均利用率;拒绝溢价幻觉:按本地车型、客户群体匹配合适功率设备,不盲目上高价设备;控制扩容节奏:扩容前先验证现有场站利用率稳定超过保本线,确认长期车流增量,再分步增加设备,避免一次性大额投入。
充电站早已告别 “建站躺赚” 的时代。这不是一门靠风口赚钱的生意,而是重资产、强运营的能源服务生意。价格内卷只是外部压力,真正杀死中小场站的,往往是建站初期埋下的认知漏洞。把利用率、真实利润、扩容节奏算清楚,才能在存量市场守住现金流,长期活下去。
| 上一条:康姆勒新能源汽车充电桩本地生产厂家:同样充30分钟,为什么别人比你多跑100公里? | 下一条:重卡直流充电桩厂家康姆勒:新能源汽车充电站占位怎么管?这几套方案落地能用 |