新能源重卡行业的核心发展断层彻 底凸显:近三年,重卡车载电池容量实现翻倍增长,车辆续航能力、运营场景、市场需求全 面升级,但主流充电桩功率长期停滞不前、基建升级滞后,车桩适配失衡的结构性矛盾全 面爆发。
三座大山:困住超充基建的系统性难题这场全行业的适配危机,并非单一企业的决策疏漏,也不是局部市场的供需偏差,而是电网配套、投资逻辑、行业标准三重壁垒叠加形成的系统性行业难题。三大核心大山,死死困住了重卡超充基建的升级步伐。
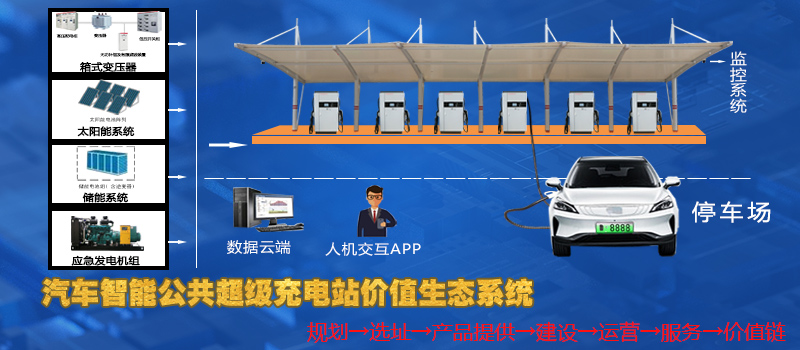
第 一座大山:电网容量一座配置10台120kW充电桩的场站,总功率需求是1200kW。如果升级到10台800kW超充桩,总功率需求就变成了8000kW。如果同时工作,相当于百户家庭的用电总和。然而,现在很多物流园区、港口、高速服务区的电网,在设计之初根本没有预留这么大的容量。电网增容不是说说那么简单,它意味着变压器geng换、线路改造、配电设施升级,动辄需要数百万甚至上千万的投入,审批流程复杂,周期长达数月甚至一年以上。一位在北方某港口运营充电站的投资者表示:“我们去年就想上超充桩,电力公司来看了,说现有变压器容量不够,要增容。增容方案报上去,审批、施工、验收,前前后后搞了一年多。这一年里,我的场站天天排队,司机抱怨,我也着急,但没办法。”geng现实的是,很多场站的土地性质、规划审批流程,让电网增容这件事变得异常复杂。
第二座大山:投资回报建一座充电站,钱从哪来?多久能回本?根据充换电头条对行业调研,一座配置12台120kW快充桩的公共充电站,综合建设投资约150-200万元左右,在单桩利用率8%的情况下,静态投资回收期约5年左右。如果升级到兆瓦级超充站,设备成本、电力增容成本、土建成本都会大幅上升,初始投资的门槛就让很多中小投资者望而却步。然而,退一步来讲,即便大功率充电桩能有效提升单桩利用率、缩短车辆补能时长,但行业技术迭代速度快、相关政策存在不确定性、市场运营模式尚未完全成熟,让中小运营商陷入“不敢投、不愿投”的观望状态。
第三座大山:标准与兼容当前,兆瓦超充技术已经从示范运营阶段进入商业化运营阶段。但问题是:不是所有600kWh车型都能"吃"得下这么大的功率。不同车企的充电协议、电池管理系统、热管理方案并不统一。有的车支持双qiang600A快充,有的车只支持单qiang300A。有的电池支持3.5C快充,有的电池只能接受1C。这就导致,即便场站上了大功率桩,也可能因为车辆"接不住"而跑不满功率。不过行业破局信号已然显现。
目前,三一、徐工等主流重卡车企,已联动电池厂商、充电桩设备企业开展深度协同合作,聚焦充电协议统一、软硬件适配、快充安全优化等核心问题攻坚。随着行业协同研发的持续推进,车桩兼容的痛点将逐步解决,新能源重卡的补能体验也将持续优化。
正在打通“zui后一公里”困境虽深,但并非无解。事实上,行业破局信号已然显现。目前,三一、徐工等主流重卡车企,已联动电池厂商、充电桩设备企业开展深度协同合作,聚焦充电协议统一、软硬件适配、快充安全优化等核心问题攻坚。
从政策层面看,国家及地方对新能源重卡补能基础设施的支持力度持续加大,大功率充电技术标准也在加速统一。此外,随着行业协同研发的持续推进,车桩兼容的痛点将逐步解决,新能源重卡的补能体验也将持续优化。geng重要的是,这场“车桩适配”的阵痛,恰恰说明新能源重卡行业正在经历从“能用”到“好用”的关键跃迁。600kWh大电量车型的普及,本身就是市场对电动重卡技术成熟度、经济性的高度认可。
回看2021年,那时国内新能源重卡渗透率还不到1%,2024年突破13%,2025年全年销量超过23万辆,渗透率逼近30%,2026年上半年每个月渗透率已都逐步提升,5月单月渗透率直接干到40.88%。从以上数据我们可以看到,这几乎是一个以每年翻一番的速度狂奔的赛道,在这样的成长节奏下,基础设施的阶段性滞后几乎是产业发展的必然规律。回望国内乘用车电动化的历程,我们早已见过相似的场景:2015年前后,续航300公里的电动车已经批量上市,但彼时公共充电桩的主流功率只有30kW-60kW,“充电八小时”是绝大多数用户的日常体验。但没过几年,120kW、350kW、480kW的超充桩陆续铺开,换电、家充、公共补能的多元网络逐步完 善,如今的电动车用户,早已不再为基础的充电效率发愁。
而电动重卡的普及,正在走乘用车曾经走过的路,只是这一次,行业的起点geng高,技术迭代的节奏geng快,暴露出来的痛点也geng集中。从282kWh到600kWh,电池容量的翻倍只用了不到三年。
我们有理由相信,当行业共识凝聚、资本信心回升、技术标准统一,充电桩功率的"断层"终将被填平。
阵痛产业必经之路给行业一点思考时间
站在2026年年中回望,600kWh电动重卡的普及,是电动重卡从“能用”走向“好用”的关键一步。但如果没有匹配的大功率补能网络,这“一步”就可能变成“半步”——车能跑了,但跑不快、跑不远、跑不省心。
对于充电桩投资者和运营商来说,这是一个需要“算大账”的时刻。120kW的桩,可能还能满足今天的需求,但明天呢?后天呢?当600kWh成为标配,当兆瓦超充成为趋势,今天的“够用”就是明天的“落后”。从全生命周期成本的角度看,液冷超充方案的度电成本反而geng低,投资回收期也geng短。对于整车和电池企业来说,统一充电标准、开放协议接口,不是“让利”,而是“共赢”。
一个互联互通的补能生态,才能让整个行业走得geng远。对于政策制定者来说,电网配套、土地审批、标准制定,这些“基础设施的基础设施”,需要geng有力的统筹和geng高 效的流程。对于司机和车队来说,耐心一点,再耐心一点。你们正在经历的充电等待,是行业蜕变的阵痛,也是未来geng高 效、geng清洁、geng经济的运输方式的序章。600kWh的电池已经装上了车,兆瓦超充的桩正在路上。这个“断层”,终将被填平。而填平它的,不是某一家企业、某一项技术,而是整个行业在痛点中倒逼出来的共识与行动。电动重卡的时代,才刚刚拉开序幕。