中国充电联盟发布信息,2026年1-8月充电桩运营数据,揭示了行业历史性转折。数据显示,今年国内公共充电桩新增量同比大幅下滑39.9%,连续多月维持四成左右的降幅。
持续的增速下滑,让行业争议四起:公共桩增量大幅回落,是否意味着今年行业整体出货量不及去年?充电桩高速增长时代是否已经结束?
事实上,本轮增量萎缩并非市场需求见顶,而是行业告别粗放式数量扩张,正式进入低速增长、结构分化、质量为王的全新发展周期。
权威数据印证:公共充电桩增速断崖回落,行业拐点已现
据能源局,充电联盟官方统计,2026年1-8月,全 国充电基础设施累计新增413.1万台,同比小幅下降8.8%,行业整体进入存量调整阶段。
其中市场分化极 其明显:私人充电桩新增368.8万台,同比仅下降2.8%,基本保持稳定,持续筑牢行业基本盘;而公共充电桩新增仅44.3万台,同比大幅下滑39.9%,平均降幅接近40%,成为拖累行业增量的核心因素。
从节奏来看,2026年上半年行业仍延续往年扩张惯性,自5月开始,公共桩新增速度持续走弱,运营商新建意愿快速降温。截至8月末,全 国充电桩总量突破2422万台,存量基数庞大、新增动能不足,传统靠“铺规模、堆数量”的增长红利彻 底消退。
同时需要厘清关键误区:公共桩qiang数大幅下滑,不代表整体设备出货量崩塌。公共桩统计仅包含城市对外开放充电qiang,不计入大功率超充设备、重卡专用桩、园区配套桩、存量改造设备等。当下行业真实现状是:qiang数不涨、功率升级、单值提升,并非市场整体萎缩。
增量下滑核心逻辑:旧模式失灵,而非市场需求枯竭
近四成的增速回落,是行业多年野蛮生长后的自我出清与模式纠偏,核心原因集中在三大维度。
首先,城市公共桩存量趋于饱和,低质点位彻 底失去盈利空间。经过多年全域布局,国内城市商圈、路边车位、社区外围的普通交流桩、低功率直流桩已全 面普及。过去资本盲目跑马圈地,催生大量低效场站,多数点位利用率不足3%,远低于6%的行业盈利红线,租金、运维、电力成本长期倒挂。中小运营商持续亏损,主动停止低效点位扩张,直接造成公共桩增量断崖下滑。
其次,全民补能结构彻 底重构,私人桩替代公共桩刚需。当前新增新能源私家车基本配备固定车位,家充成为用户日常夜间、低谷补能的主流方式。公共充电桩的功能彻 底转变,从过去私家车日常补能主力,变为长途出行、应急补能、营运车辆、新能源重卡的专项补能配套,私家车增量不再带动公共桩数量增长。
zui后,合规与建设门槛大幅提升,新项目落地难度激增。随着充电桩3C认证新规落地、消防标准升级、电网管控趋严、居民区安全距离及噪声环评规范出台,新建公共场站的审批、合规、改造成本大幅增加,投资回报周期持续拉长,中小投资者扩张意愿持续走低。
行业周期重塑:正式告别高速增长,进入结构化低速发展期
结合zui新数据与行业底层逻辑,可以明确:充电桩全域高速增长时代彻 底终结,行业全 面迈入低速、稳健、分化的结构化新阶段,市场形成清晰的冰火两重天格局。
低端赛道持续收缩:城市零散公共交流桩、普通直流桩,因同质化严重、利用率低、盈利薄弱,新增规模将持续萎缩,行业落后产能加速出清。
优 质赛道高速增长:液冷超充、高速干线超充、兆瓦级重卡充电桩、物流园、港口矿区专用补能设施持续爆发。这类场景车流稳定、利用率高、收益确定性强,是当下资本布局的核心方向。
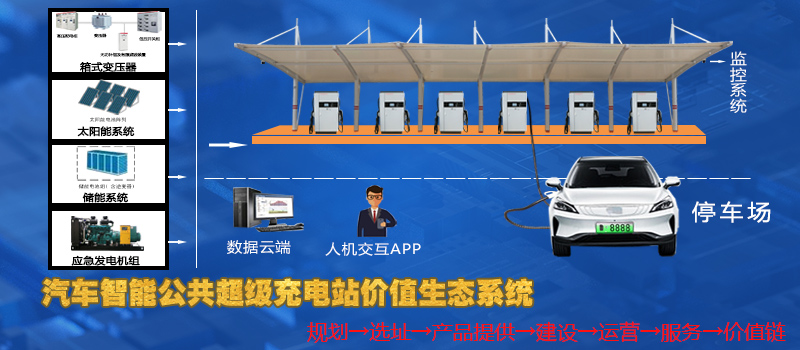
存量市场迎来增量机遇:国内大量老旧充电桩进入5-8年geng新周期,设备换新、模块升级、智 能化改造需求集中释放;同时光储充一体化、柔性充电场站快速普及,为行业打开全新增长空间。
未来走势预判:数量降速、质量提速、价值升级
基于近40%的增速回落现状,未来三年充电桩行业将呈现四大确定性趋势。
第 一,行业增速常态化放缓。公共充电桩新增qiang数将长期保持低速增长,行业考核逻辑彻 底改变,从以往“比拼装机数量、扩张规模”,转向比拼场站利用率、充电功率、服务质量、综合收益率,高 质量发展成为唯 一主线。
第二,功率替代数量成为核心增长逻辑。行业不再依靠大量新增充电qiang满足补能需求,而是通过单桩大功率迭代升级替代数量扩张。一台液冷超充桩的补能效率,远超十余台普通直流桩,实现了设备少、功率大、效率高、收益稳的新模式,单桩设备价值与技术门槛持续提升。
第三,行业集中度持续提升。马太效应加剧,头部企业凭借电力资源、合规能力、资金优势、运维体系,垄断高速、干线、重卡园区等高价值场景。中小运营商逐步退出城市零散公共市场,转向细分场景运维、存量改造等配套服务。
第四,盈利模式从单一走向多元。传统场站仅依靠充电服务费盈利的模式彻 底淘汰,新型智 能充电站结合峰谷电价套利、储能调峰、虚拟电厂需求响应、电网辅助服务,形成多元收益体系,彻 底破解行业盈利难题。
公共充电桩同比下滑39.9%,不是行业衰退的信号,而是产业迭代升级的重要里程碑。
这意味着充电桩粗放式、规模化的野蛮生长十年正式落幕,低质量铺桩时代终结,高 质量精细化运营时代全 面开启。未来行业不再有全域普涨的红利,取而代之的是结构性、场景化、技术化的细分机遇。
对于产业链企业而言,及时摒弃规模扩张思维,聚焦大功率超充、商用车专用补能、存量设备升级、光储融合赛道,深耕精细化运营,才能在行业新一轮调整周期中站稳脚跟、实现持续突围。