一个行业的成熟,往往从“讲故事”转向“算细账”开始。过去两年,全 国充电基础设施跑出了惊人增速;但进入 2026 年,行业话题的重心明显变了——不再是谁的桩geng多,而是谁的站geng赚钱。近一周,商用充电站领域动作密集:新站落地、重卡补能提速、兆瓦超充投运、合规门槛收紧,几条主线同时推进。
本期要点
1. 新站密集落地,重卡补能成为新热点;
2. 兆瓦超充从概念走向运营;
3. 3C 强制认证实施,行业加速洗牌。
一周动态新站密集落地,重卡是关键词9 月中旬,多个商用充电站项目投运或官宣,覆盖城市快充、重卡干线、高速服务区等多个场景:
9/18 山东东泰新能源:淄博张店西四路南首充电站正式投运,是其首 个商用充电站;
9/18 云南铁塔:全省新能源重卡充换电站累计并网超 1000 座,总容量超 200 万千伏安;
9/17 武汉城发新能源:阳逻陈家冲重卡充电站投运,单桩 480kW,年充电量可达 1800 万度;
数据看板行业规模,正在被重新定义一组数字,可以看出商用充电站为什么值得被重新审视:
480kW重卡充电站单桩功率
100万+特来电运营充电终端
1000座云南重卡充换电站(累计)
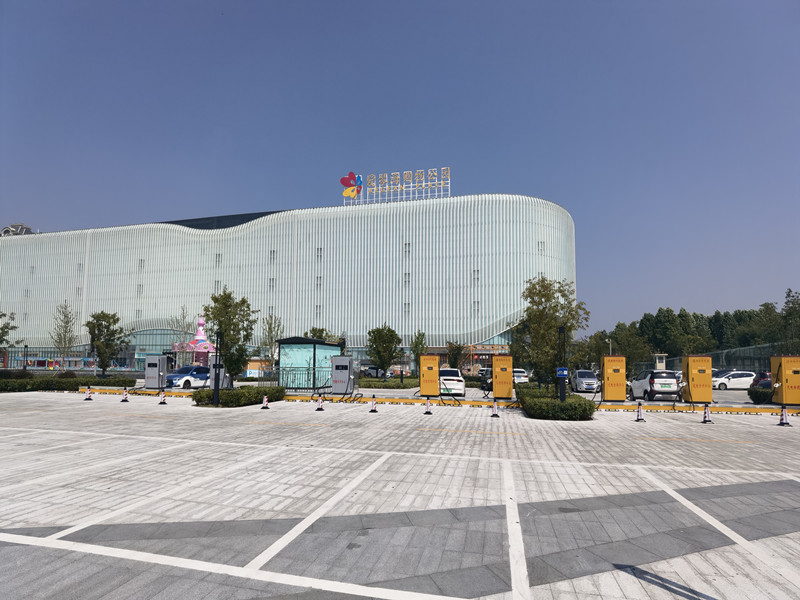
海外市场另一条赛道,也在加速海外的商业充电同样进入加速期,头部企业开始用“规模+在线率”争夺运营权:
道通科技:与合作伙伴 GWP 携手,全美落地充电桩超 10,000 台,覆盖 12 个州,在线率 99.72%;
特斯拉:规划在欧洲建设 21 座兆瓦级充电站、部署超 100 个 Megacharger,为 Semi 电动卡车交付铺路。“商业充电的核心不是桩的数量,而是每一台桩真正在服务的时间。”
深度观察为什么重卡是下一块高地
相比乘用车补能的“长尾分散”,重卡充电呈现明显的线路聚集效应:沿着物流走廊、港口和矿山布局,单站利用率高、单桩产出大。武汉阳逻站紧邻阳逻港和 G347 国道,云南的千座网络沿绿色物流走廊展开,都是同一套逻辑。
“重卡充电不是把乘用车充电桩放大一倍,而是从电网、场地到运营,都要重做一遍。”
政策与合规门槛在抬高,补贴在加码
一边是监管趋严,一边是真金白银的扶持,行业正在被“双向筛选”:
3C 强制认证:2026 年 8 月 1 日起,未获认证的电动汽车供电设备不得出厂、销售、进口或经营使用;
地方补贴加码:重庆对超充桩一次性支持 3 万元/桩,电动重卡大功率充电qiang支持 25 万元/qiang;顶层目标:国家“三年倍增”行动方案提出,到 2027 年底建成 2800 万个充电设施。
关键节点这条赛道,是怎么跑起来的
2023国办发文构建高 质量充电基础设施体系
2025“三年倍增”行动2027 年底服务能力翻倍
2026·08 3C 强制认证无证设备全 面退场
2026·09 兆瓦闪充落地全 球首座兆瓦站投运
决策参考快充与超充,怎么选
对运营商来说,两种技术路线没有绝 对好坏,关键看场景和回报:
单qiang功率120–240kW480kW–1MW
典型场景城市公共场站高速干线、重卡
单站投资中高
回本周期约 3–5 年geng长,依赖利用率
下半场,拼的是算细账充电站这门生意,正在从“有桩就行”进入“精细化运营”阶段。谁能把利用率、电费成本和运维效率算得geng细,谁就能在下一轮洗牌里留下来。规模是入场券,运营才是护城河。
| 上一条:济宁160kW直流充电桩生产厂家康姆勒:V2G从试点到规模化,还有多远? | 下一条:济南工地渣土车直流快充桩康姆勒:高速旁的"隐形金矿",正在变成新能源"收费站" |