车网互动为何“叫好不叫座”?技术已就位,经济账难算
据公安部数据,截至2026年6月底,全 国新能源汽车保有量达4897万辆。有专家预测,到2030年这一数字将攀升至1.1亿至1.6亿辆。与此同时,多地电力现货市场频现负电价,电网对灵活性调节资源的需求,从未如此迫切。
“车网互动大规模商业化的时间点,不会早于2035年。”中国科学院院士欧阳明高在日前召开的一场行业闭门会议上表示。
阻力首先来自消费端。汽车产业高度市场化,车企追随消费者偏好,“5分钟充满”才是当下卖点;而车网互动要求车辆在停车状态下按电网指令充放电,与“即充即走”的习惯相悖。消费者用脚投票,车企自然缺乏投入动力。
但技术并非障碍所在。磷酸铁锂电池可满充满放循环3000次以上,私家车全生命周期仅需约500次循环,富余2500多次。按70度电计算,即使每度仅有0.5元价差,全生命周期收益也可观。
资源端同样不缺家底,中国工程院院士江亿给记者算了一笔账:现有纯电动私家车车载电池可用容量约100亿千瓦时,是已建成储能容量的10倍;到2050年,全 国车载电池总量或达250亿千瓦时,相当于全 国日均用电量。
储能资源近在眼前,纸面上算得通的账,现实中却走不通。
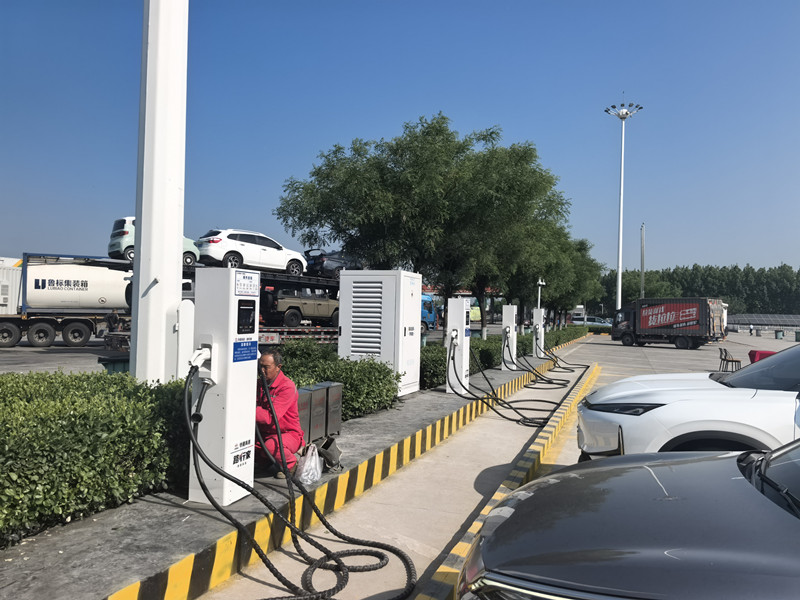
多重障碍叠加V2G推不动的症结,至少四重。
第 一重,产业协同缺失。整车和电池企业参与度不足,双向充电并非主流车型标配。国家层面尚未出台统一的V2G设备标准与车桩通信协议,不同品牌难以跨品牌互动。
重庆巴南区调研显示,区内充电桩涉及12个品牌、6种通信协议,跨品牌充放电指令兼容率仅28%。
第二重,配电网物理短板。大量老旧社区配电网基于传统单向供电设计,不适配反向送电。记者了解到,昆明市红塔东路充电站原计划加装30个120千瓦大功率V2G充电桩,经测试超过配电网承受能力,无法落地。
第三重,运营商商业困境。V2G充电桩成本是传统桩的1.5到2倍,还需智 能配电、调控平台等硬件投入,日常运维成本偏高。多数地区尚未明确车网互动资源接入电力现货及辅助服务市场的实施细则,也未纳入绿证核发和交 易主体范围,运营商实际收入远低于理论水平。某试点城市测算显示,度电收益若不足1元,用户基本无主动放电积极性。即便前三重障碍都解决了,zui关键的价格信号始终没有传到终端。
中国的电力改革走到今天,供给侧改革相对充分,需求侧改革一直没有真正进入。
| 上一条:山东重卡充电桩设备供应商:油气氢电服一体化 一个比充电桩geng大的赛道正在打开 | 下一条:济南大功率重卡充电桩批发康姆勒:充电站,正在变成一门 “重资产”生意 |